

Les actions de l’IA ont fortement reculé ces deux dernières semaines, et plusieurs entreprises solides se paient aujourd’hui bien moins cher qu’au début du mois. J’en ai retenu trois : Broadcom, Celestica et Sterling Infrastructure.
Trois dates expliquent l’essentiel de leur chute récente. Le 8 octobre, un chiffre sur les revenus d’OpenAI, environ 50 milliards de dollars annualisés, donc moins que prévu, a fait douter de toute la chaîne. Le 14 octobre, une inflation américaine plus forte que prévu a relancé les paris sur des hausses de taux de la Fed. Enfin, le 22 octobre, les résultats de Meta et Tesla ont rouvert la question qui fâche : tout cet argent dépensé en IA va-t-il rapporter un peu plus que des queues de cerises ?
Au plus fort du mouvement, 20 des plus grosses valeurs de l’IA et des semi-conducteurs ont perdu plus de 1 000 milliards de dollars en une semaine, d’après CNBC. Le 22 octobre, l’indice des semi-conducteurs a encore lâché environ 7 % en une séance.
Ce qui a changé, et ce qui n’a pas changé
Le prix de l’argent a changé, pas la demande en matériel pour l’IA. Les rendements américains tournent autour de 5 %, ce qui renchérit les investissements financés par la dette. Or beaucoup d’entreprises de l’IA sont déjà très endettées, le rappelle CNN. Et quand les taux montent, n’oubliez pas que les actions dont les bénéfices se trouvent loin dans le futur sont les premières à trinquer.
Côté activité par contre, tout va (très) bien. Broadcom a relevé sa prévision de revenus IA pour l’année, Celestica a relevé la sienne en juillet et Sterling en août.
Je ne prétends pas que le bas est derrière nous. Deux semaines de baisse ne prouvent rien, et si les taux continuent de grimper, ces actions peuvent encore reculer. Plusieurs étaient d’ailleurs déjà très en dessous de leurs records avant octobre. Ce que je regarde, c’est si le prix actuel offre une marge raisonnable en cas de croissance qui se poursuit. Voici les trois cas, du plus solide au plus spéculatif.
Attention : aucun de ces titres ne constitue une recommandation d’achat. Ils sont tous les trois très volatiles. Faites toujours vos propres recherches avant d’acheter quoi que ce soit.
1. Broadcom (AVGO) : la plus solide des trois
Broadcom grossit plus vite que ce que le marché lui paie en ce moment. Dans ses résultats du trimestre clos début août, les revenus ont presque doublé (+86 %), et ceux des puces IA ont plus que triplé. La direction table sur environ 58 milliards de dollars de revenus IA cette année, puis 115 milliards en 2027 et 230 milliards en 2028, avec un bénéfice par action au-dessus de 30 $ en 2028. Excusez du peu…
L’action cotait 321 $ le 23 octobre, contre un plus haut de 495 $ sur 52 semaines, soit environ un tier de moins. À ce prix, on paie environ 11 fois le bénéfice par action que la direction vise pour 2028. C’est un objectif, pas une certitude, mais l’écart avec le prix est net. Morningstar lui donne même 5 étoiles et un avantage concurrentiel large, avec une juste valeur de 650 $.
Mais attention, comme à chaque fois, l’investissement n’est pas sans risques :
Premier risque : les clients. Une grande part de la croissance attendue repose sur Anthropic, Google et OpenAI. Selon des articles de presse relayés début octobre, Broadcom prêterait même jusqu’à 42 milliards à Anthropic pour financer ses infrastructures. Quand un fournisseur finance son client, la solidité des commandes mérite d’être questionnée.
Deuxième point : la marge brute recule parce que les puces IA pèsent plus lourd dans le mix.
Troisième point : l’action a la fâcheuse tendance à baisser quand Broadcom fait de bons résultats, mais “pas encore assez bons”, comme en juin avec une chute d’environ 15 % en une séance.
Enfin, des dirigeants ont vendu environ 280 millions de dollars d’actions sur les trois derniers mois. Rien d’anormal à ce niveau de cours, mais ce n’est pas non plus un signe d’excès d’enthousiasme.
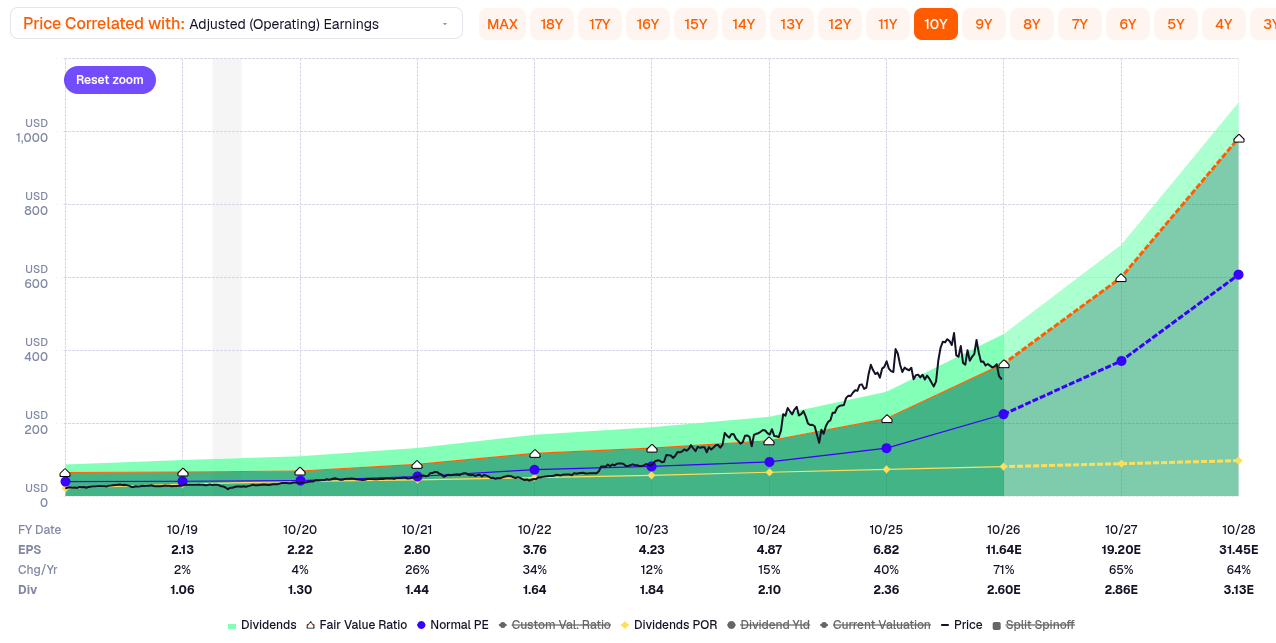
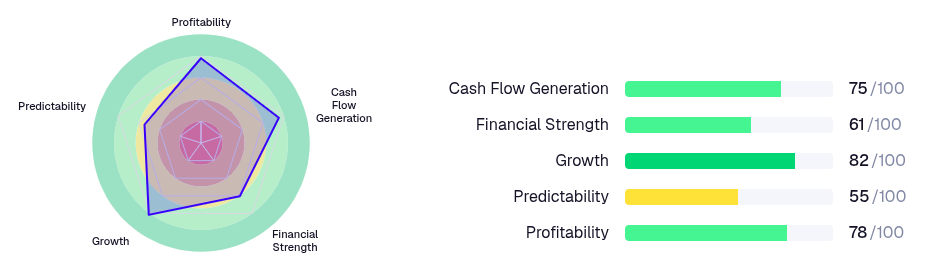
InvestingPro estime la juste valeur de Broadcom à 449 $, pour un potentiel de hausse de 39 % (le cours est actuellement de 321 $). Son PEG est de 0,40.
2. Celestica (CLS) : résultats lundi soir, avec un cours déjà bien entamé
Celestica assemble les switchs réseau et les serveurs que commandent les grands groupes du cloud, et elle publie justement ses résultats du troisième trimestre ce lundi 26 octobre après la clôture. Au trimestre précédent, elle avait battu les attentes de plus de 10 % sur les bénéfices, puis relevé sa prévision 2026 à 20,5 milliards de dollars de ventes, contre 17 milliards en janvier.
Pour 2027, la direction annonçait en avril une croissance de plus de 6,5 milliards de dollars, et certains clients lui donnent des prévisions de capacité jusqu’en 2028.
L’action cotait 260 $ le 23 octobre, contre un plus haut de 474 $ sur 52 semaines, soit un cours divisé presque par deux. On paie environ 23 fois le bénéfice ajusté prévu pour 2026 (11,30 $), et environ 14 fois les 19 $ que les analystes attendent pour 2028. Ce n’est donc pas la moins chère de la liste mais ça reste correct.
Comme pour Broadcom, le marché a parfois une drôle de façon de féliciter Celestica. Après les résultats de janvier et d’avril, l’action a perdu 13 à 16 % malgré des chiffres au-dessus des attentes, avant de gagner 10 % en juillet. La marge opérationnelle reste autour de 8 %, ce qui est normal pour un assembleur, et l’entreprise dépend de quelques géants du cloud.
Le 30 octobre, les options anticipaient un mouvement d’environ 13,7 % dans un sens ou dans l’autre pour ce lundi. Donc, selon que les résultats soient excellents ou un peu décevants, ça nous mènerait à deux possibilités :
Haussière : +13,7 % : 295,62 $
Baissière : −13,7 % : 224,38 $
Attention, ces anticipations ne sont que des repères théoriques, pas des objectifs de cours ni des limites probables.
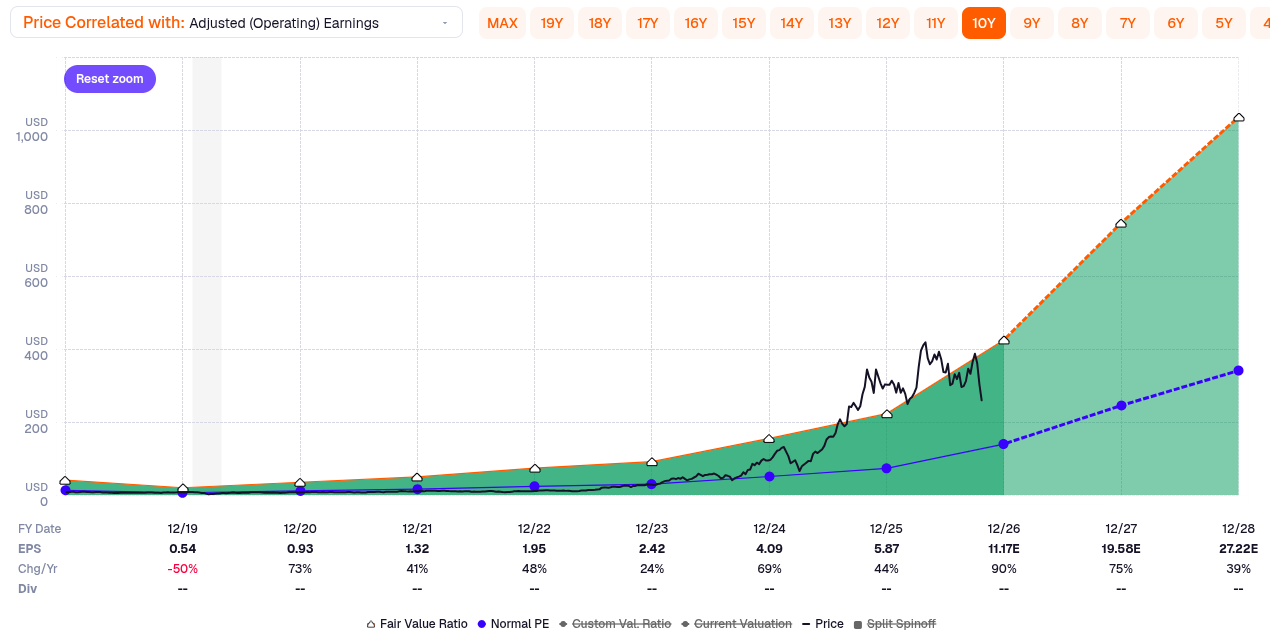
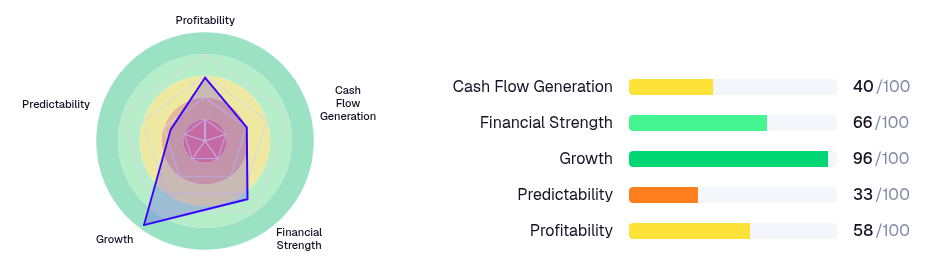
InvestingPro estime la juste valeur de Celestica à 286 $, pour un potentiel de hausse de 10 % (le cours est actuellement de 260 $). Son PEG est de 0,25.
3. Sterling Infrastructure (STRL) : la spéculative des data centers
Sterling est d’abord une entreprise de travaux : terrassement et installations électriques pour des data centers, des usines de semi-conducteurs et des entrepôts. L’action cotait 355 $ le 23 octobre, contre un record de 1 005 $ sur 52 semaines, soit près des deux tiers de moins.
Pourtant, le deuxième trimestre était excellent : ventes presque doublées (+90 %), bénéfice par action ajusté plus que doublé, et un carnet de commandes signé de 4,3 milliards de dollars, lui aussi plus que doublé. Les projets critiques (data centers, usines, semi-conducteurs) forment 92 % du carnet de sa division E-Infrastructure. La direction vise environ 20 $ de bénéfice ajusté par action en 2026, ce qui mène l’action à un PER de moins de 18.
Côté risques, Sterling est sensible aux taux d’intérêt : le 7 octobre, l’action a perdu plus de 7 % quand les rendements ont grimpé. Après les résultats d’août, elle avait déjà reculé d’environ 11 %, avec des craintes sur la marge du mix de projets.
Des dirigeants ont aussi vendu pour plus de 96 millions de dollars d’actions sur un an. Enfin, elle dépend de gros clients technologiques, donc de reports de projets possibles. Les résultats du troisième trimestre sont prévus le 28 octobre.
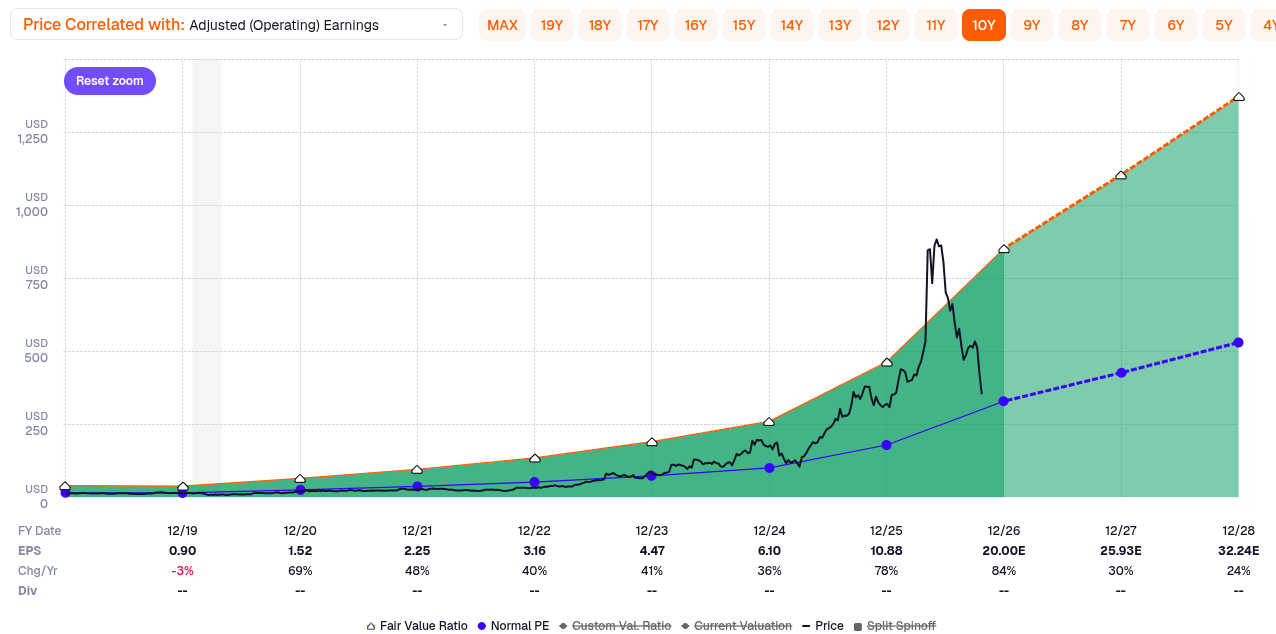
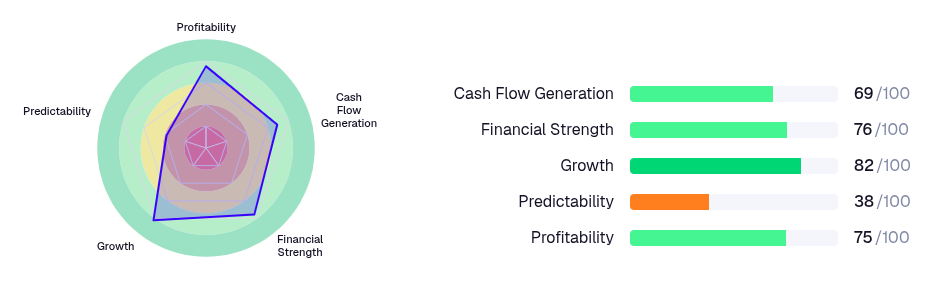
InvestingPro estime la juste valeur de Sterling à 426 $, pour un potentiel de hausse de 19 % (le cours est actuellement de 355 $). Son PEG est de 0,50.
Ces juste valeurs ne sont que des estimations, pas des promesses : elles reposent sur des hypothèses qui peuvent se révéler fausses.
Les dates à retenir
Lundi 26 octobre, après la clôture : Celestica
Mercredi 28 octobre : Sterling Infrastructure (conférence le 29)
Jeudi 10 décembre (estimé mais pas encore confirmé) : Broadcom
Ce que je garde en tête avant d’acheter
Broadcom, Celestica et Sterling Infrastructure ne sont pas trois paris indépendants. Les trois dépendent des mêmes dépenses des géants du cloud, donc si ces dépenses ralentissent ou si les taux continuent de monter, elles baisseront ensemble.
Les mouvements autour des résultats peuvent être assez violents, comme en attestent les 12 % à la hausse ou la baisse attendus pour Celestica ce lundi. Étaler les achats et garder des positions modestes est donc plus prudent que tout acheter d’un coup.
En résumé
Broadcom est la plus solide, avec la croissance la plus visible et un prix qui a beaucoup reculé. Celestica est un pari sur la croissance, avec son rendez-vous de ce lundi, mais je ne sais pas si c’est celle qui offre le plus de potentiel... Sterling combine un carnet de commandes record et un multiple d’environ 18 fois les bénéfices 2026, mais reste la plus spéculative des trois.
FAST Graphs : si vous aussi vous voulez obtenir les jolis graphiques d’évaluation fondamentale comme ci-dessus, inscrivez-vous sur FAST Graphs avec mon lien de parrainage et le code AFFILIATE25 pour obtenir une réduction de 25 %.
Envie d'aller plus loin dans l'analyse d'actions individuelles ? J'utilise InvestingPro, et mon lien (ou le code AFF9) vous donne 15% de réduction en plus de leurs promos en cours. Vous pouvez aussi lire mon avis complet sur ce service.
Les informations contenues dans cette analyse sont fournies à titre exclusivement pédagogique et ne constituent pas des conseils en investissement. L’auteur ne pourra être tenu responsable en cas de pertes financières. Tout investissement comporte des risques de perte en capital. Pour plus d’infos, consultez nos mentions légales.
Si vous ne voulez rater aucun nouvel article, abonnez-vous à ma newsletter ci-dessous et suivez moi sur X.