

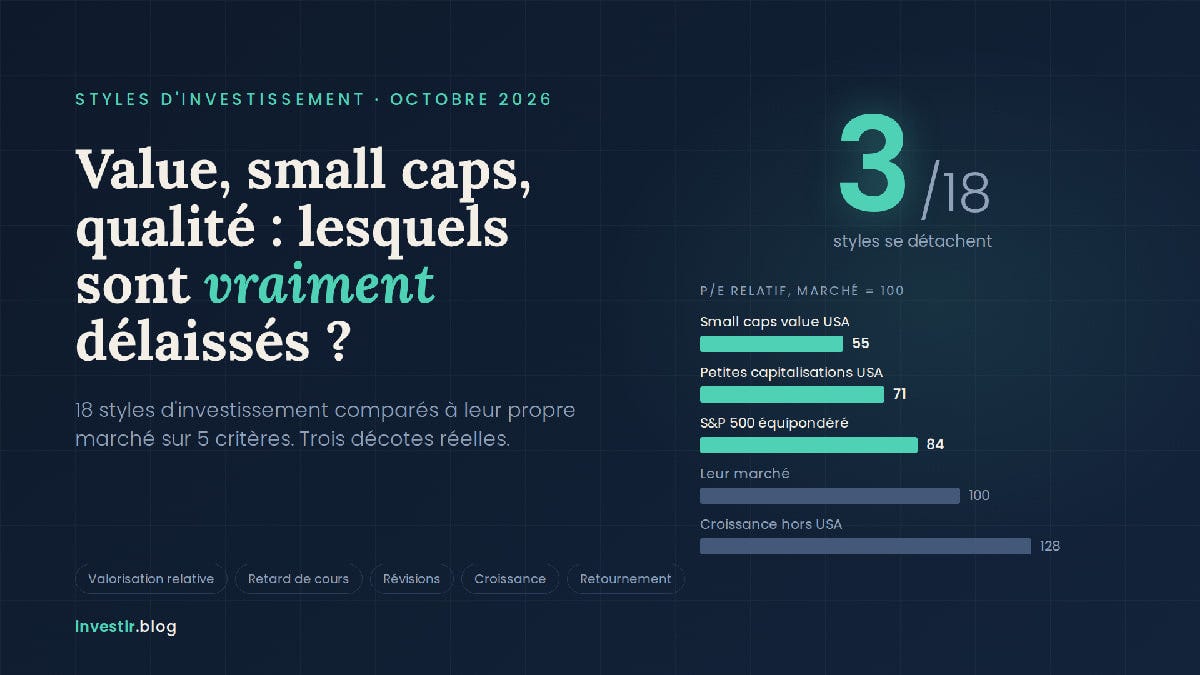
Les petites capitalisations sont-elles enfin devenues bon marché ? Le style value va-t-il (encore) faire son grand retour ? Plutôt que de jouer au spéculateur ou me fier à des pronostics, j’ai comparé quantitativement 18 styles d’investissement, avec les chiffres réels.
Les 3 styles bon marché du moment
Comme d’habitude, allons droit au but : voici donc directement les résultats, et je vous expliciterai la méthode un peu plus bas. En cette fin du mois d’octobre 2026, trois styles combinent à la fois une décote face à leur marché et un retard de cours qui n’est pas encore comblé, et sont tous couverts par un ETF UCITS.
Les small caps value américaines
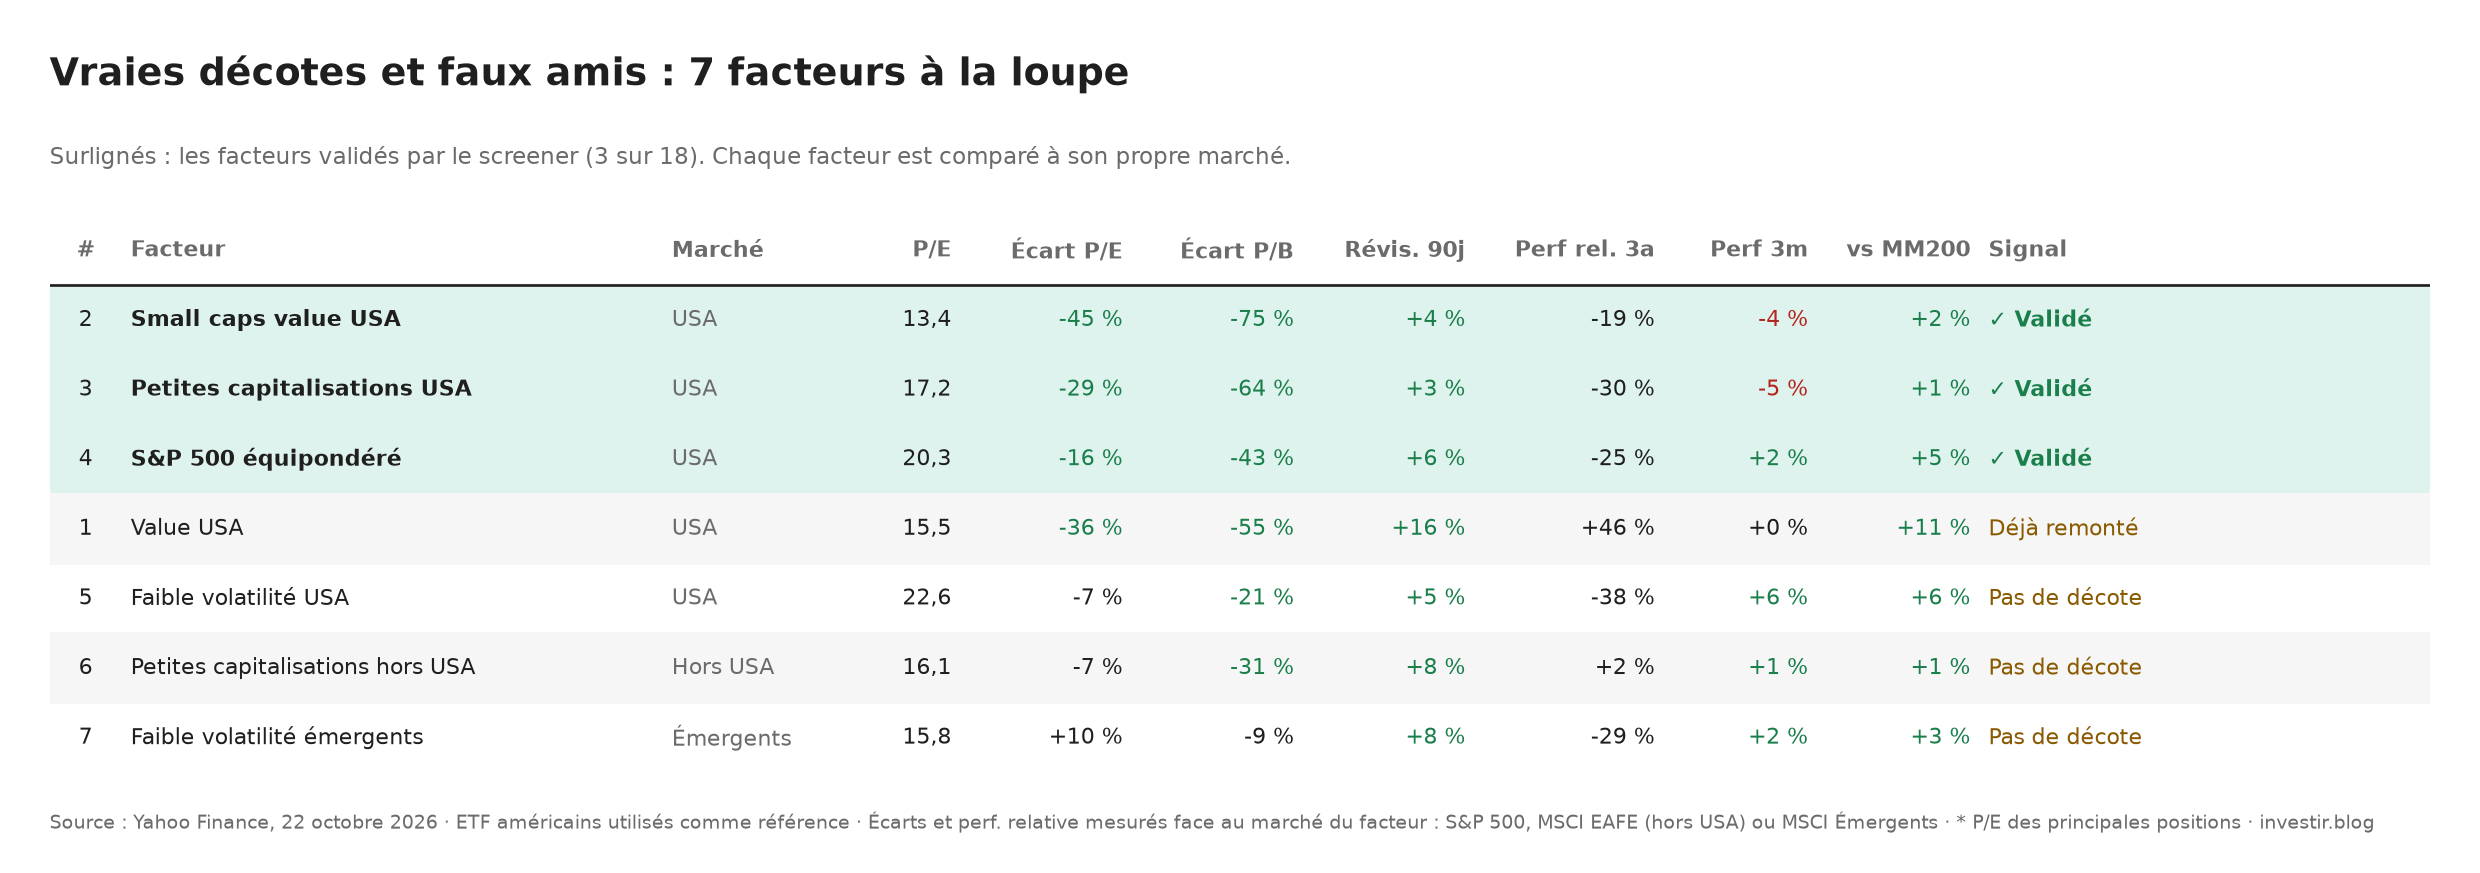
Ce style se paie 13,4 fois les bénéfices, alors que le S&P 500 en demande davantage : l’écart entre les deux atteint d’ailleurs 45 %, excusez du peu. Les analystes, eux, attendent 12 % de croissance des bénéfices l’an prochain. La tendance joue aussi en faveur des small caps value US, avec un cours au-dessus de sa moyenne à 200 jours.
Les petites capitalisations américaines
Ce style ne coûte quant à lui que 17,2 fois les bénéfices, soit 29 % de moins que le S&P 500. Rien de très glamour, et c’est justement pour ça qu’il est bon marché : personne ne se bat pour l’acheter. Le prix se situe maintenant au-dessus de sa moyenne mobile 200 jours.
Le S&P 500 équipondéré
Pour le S&P 500 équipondéré, l’écart de valorisation avec le S&P 500 atteint 16 %, pour un P/E de 20,3. Et sur trois ans, ce style a abandonné 25 % de performance à son marché de référence. Autre point positif, le cours évolue 5 % au-dessus de sa MM200.
Décote habituelle ou décote exceptionnelle ?
Avec ce genre d’analyse factorielle, la nuance est importante. La valeur (value) et le S&P 500 équipondéré coûtent le plus souvent moins cher que le marché global, tandis que les petites capitalisations affichent aujourd’hui une décote structurelle très marquée. Une décote de 20 % n’a donc pas du tout le même sens pour ces trois facteurs que pour la qualité ou la croissance.
Autrement dit, leur décote constatée aujourd’hui est bien réelle, mais cela ne prouve pas encore qu’elle soit plus forte que d’habitude.
Malheureusement, Yahoo ne fournit pas l’historique de ces valorisations, alors je le construirai moi-même, édition après édition. Dès la prochaine, je pourrai vous dire si la décote des small caps value américaines, des petites capitalisations américaines et du S&P 500 équipondéré se creuse ou se résorbe.
Les styles que j’écarte
Mais le score brut ne fait pas tout. Voici les styles que je laisse de côté malgré leur bon classement :
La value américaine, car elle a déjà pris beaucoup d’avance sur le S&P 500 en trois ans (+46 %). La décote est là, mais le rattrapage aussi, donc je préfère l’éviter.
La faible volatilité américaine (low volatility), les petites capitalisations hors des USA et la faible volatilité des pays émergents doivent leur rang à d’autres critères, comme les révisions ou le retard de cours, mais leur valorisation n’est pas vraiment plus basse que celle de leur marché : l’écart de P/E n’est que de -7 % pour la faible volatilité américaine, -7 % pour les petites capitalisations hors des USA et +10 % pour la faible volatilité des pays émergents.
Comment le score est construit
Ma sélection compte 18 styles d’investissement (value, croissance, qualité, momentum, faible volatilité, dividendes et petites capitalisations) déclinés sur trois zones : les États-Unis, les pays développés hors des USA et les marchés émergents.
Chaque style est suivi à travers un ETF américain de référence et jugé face à son propre marché : le S&P 500 pour un style américain, les pays développés hors des USA pour un style international et les pays émergents pour un style émergent. Comparer la value européenne au S&P 500 n’aurait en effet aucun sens. Je leur ai ensuite attribué un score basé sur cinq critères :
1. Valorisation relative, 35 %
Je compare le P/E et le P/B de tout le portefeuille du style à ceux de son propre marché. Par exemple, un écart de -45 % pour les small caps value américaines signifie un P/E 45 % inférieur à celui du S&P 500. Plus l’écart est négatif, mieux c’est, car comme disait Warren Buffett, qui ne préfère pas payer son steak moins cher, surtout si sa qualité est la même ?
2. Retard de cours, 25 %
Je regarde de combien le style est sous son plus haut des trois dernières années, et combien de points il a perdus face à son marché sur la période. Un style boudé depuis longtemps a en effet plus de chances de rattraper son retard qu’un facteur qui vient de battre des records.
3. Révisions des analystes, 15 %
Les analystes ont-ils relevé ou abaissé leurs prévisions de bénéfices au cours des 90 derniers jours ? Un style bon marché dont les prévisions montent est plus intéressant que s’il baisse.
4. Croissance attendue, 10 %
Je compare les bénéfices attendus l’an prochain à ceux de cette année. Ce critère pèse peu, il sert surtout à repérer les styles dont les bénéfices reculent.
5. Retournement, 15 %
J’observe la performance sur trois mois et la position du cours face à sa moyenne mobile 200 jours (MM200), pour repérer les styles dont la tendance commence à se retourner.
Petite précision : toutes ces données datent du 22 octobre 2026 et viennent de Yahoo Finance. Les calculs portent sur les ETF américains de chaque style, les seuls dont Yahoo publie les fondamentaux, puis je cherche les équivalents UCITS adaptés à nous, investisseurs européens.
Pour lire la suite, il suffit de vous abonner gratuitement à la newsletter. Vous y trouverez les ETF UCITS pour les 3 styles retenus (ISIN, frais et taxes), le bon moment pour entrer et le classement complet des 18 styles.