

Subir un krach boursier de 40 ou 50 % n’est jamais drôle. Entre la peur de voir son capital fondre et la tentation de tout vendre au pire moment, rester investi demande une sacrée tolérance à la volatilité. Et si on pouvait automatiser une méthode pour limiter la casse ?
C’est dans cette quête de méthodes simples et efficaces pour lisser la volatilité que je suis tombé sur les travaux de Wouter Keller, une figure incontournable de la recherche financière (je l’évoquais déjà dans cet article). Keller a testé des dizaines de stratégies (ses documents sont d’ailleurs dispos ici), dont la célèbre Vigilant Asset Allocation (VAA).
Mais entre toutes ses différentes études et backtests, il est facile de s’y perdre.
Pour vous épargner des heures de lecture, je vous propose une adaptation de sa stratégie DAA (Defensive Asset Allocation), spécifiquement taillée pour nous, investisseurs européens avec des ETF UCITS.
La DAA, c’est quoi ?
Grosso modo, le DAA est une méthode qui combine deux objectifs : capturer la hausse lorsque le marché se porte bien, et détecter automatiquement quand la bourse risque de dévisser pour se mettre à l’abri en cash.
Elle repose sur trois piliers, que je détaillerai un peu plus bas :
Des ETF offensifs achetés selon leur momentum positif, c’est-à-dire leur dynamique de hausse sur les derniers mois.
Deux ETF “canaris” qui servent d’indicateurs avancés et qu’on n’achète jamais.
Des actifs refuge (ou cash) vers lesquels on bascule lorsque les canaris sonnent l’alarme.
Le moteur de la méthode
1. Les ETF offensifs
Dans la théorie de Keller, l’univers d’investissement est très large. Cependant, mes multiples backtests arrivent tous à la même conclusion : on obtient de meilleurs résultats en se concentrant uniquement sur un ETF S&P 500 plutôt que de diversifier le portefeuille. En fait, les univers diversifiés ne battent le S&P 500 qu’à de rares exceptions près, comme par exemple en 2022 où l’énergie a surperformé.
2. Les “canaris” (le signal d’alarme)
Vous vous rappelez comment les mineurs détectaient les coups de grisou à une époque lointaine ? Ils descendaient dans les galeries avec un canari : si l’oiseau succombait, ils savaient qu’il fallait évacuer.
Ici, c’est le même principe. Après de nombreux tests, Keller a identifié un duo redoutable faisant office de canaris : un ETF sur les marchés émergents et un ETF d’obligations US indexées sur l’inflation (VWO + TIP). Pourquoi ce choix ? Parce que lorsque ces deux secteurs décrochent simultanément, les marchés développés suivent généralement le mouvement. De plus, une hausse des taux réels, souvent la conséquence d'une banque centrale qui durcit sa politique face à l'inflation, fait mécaniquement baisser TIP. Et donc, rend les actions moins attractives.
3. Pourquoi sortir en cash et pas en obligations ?
Dans le DAA d’origine, les actifs défensifs sont obligataires. Mais en tant qu’investisseur européen, et particulièrement belge, je voulais éviter la fameuse taxe Reynders de 30 % sur les plus-values des ETF obligataires, tout en simplifiant au maximum les frais de courtage.
Résultat : pas d’ETF défensifs complexes. Quand les canaris donnent un signal négatif, on bascule directement en cash sur un compte épargne.
L’adaptation UCITS en pratique
Puisque nous n’avons pas accès directement aux ETF américains VWO et TIP en Europe, nous les remplaçons par leurs équivalents UCITS : VFEA et IDTP.
Si vous trouvez ces explications pas très claires, voici les règles simplifiées à l'extrême, à appliquer le dernier jour de bourse de chaque mois, une fois les cours de clôture connus :
Si les deux canaris (VFEA et IDTP) sont positifs : On investit à 100 % sur l’ETF S&P 500.
Si un seul des deux est positif : On réduit l’exposition et on passe à 50 % en actions et 50 % en cash.
Si aucun des deux n’est positif : On sort complètement du marché et on bascule à 100 % en cash.
RotationShield : la méthode automatique
Pour vous éviter de calculer manuellement les scores de momentum (sur 1, 3, 6 et 12 mois) des deux canaris chaque mois, ce qui serait malgré tout assez pénible, j’ai développé un petit outil gratuit : rotationshield.be.
Le site affiche deux choses : la position à tenir maintenant, décidée à la dernière clôture mensuelle (c'est celle-là qu'il faut suivre), et un aperçu de la tendance en formation pour le mois en cours, purement indicatif jusqu'à la prochaine clôture. Un encart déroulant “Comment ça marche ?” détaille la logique pour les plus curieux, ouvert automatiquement la première fois que vous visitez le site. Il y a aussi une page FAQ pour toutes les questions que vous vous poseriez.
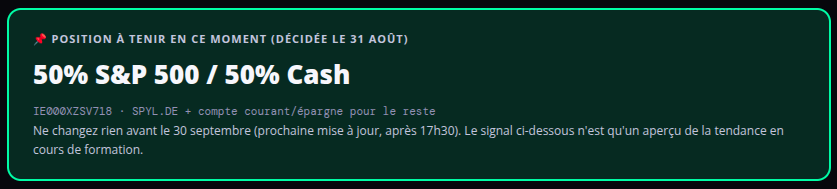
Attention : comme toute stratégie de suivi de tendance, l’outil peut parfois vous faire sortir et rentrer du marché trop rapidement en cas de forte volatilité latérale, mais c’est le prix à payer pour bien dormir.
Le site garde aussi une trace des signaux passés, mois après mois : de quoi voir la cohérence de la méthode se construire dans la durée, plutôt que de se fier à un backtest froid.
Et la méthode surperforme ?
Après tout ce blabla, une question reste en suspens : est-ce que cette protection contre les krachs performe mieux ou moins bien que le S&P 500 ?
J’ai backtesté la stratégie sur les données historiques du S&P 500 depuis 2008, en comparant directement le rendement, la volatilité et surtout les pertes maximales.
Et les résultats sont assez surprenants, mais je vais être parfaitement transparent : techniquement, cette méthode ne surperforme pas un buy & hold classique sur le S&P 500. Mais alors, elle sert à quoi ?
Je vous explique : voici les résultats de mon backtest réalisé entre 2008 et 2026. Pour le réaliser, j’ai pris en compte les 0,12 % de TOB sur les achats ou les ventes d’ETF pour les belges. Le rendement sera donc légèrement plus élevé chez les français.
Le rendement annualisé a été de 11,2 % pour le DAA adapté, contre 11,9 % pour le buy & hold pur d’un tracker S&P 500.
Le drawdown maximum, et c’est là que ça devient intéressant, a été de seulement -16 % pour le DAA, contre une chute impressionnante de -46,3 % pour le S&P 500.
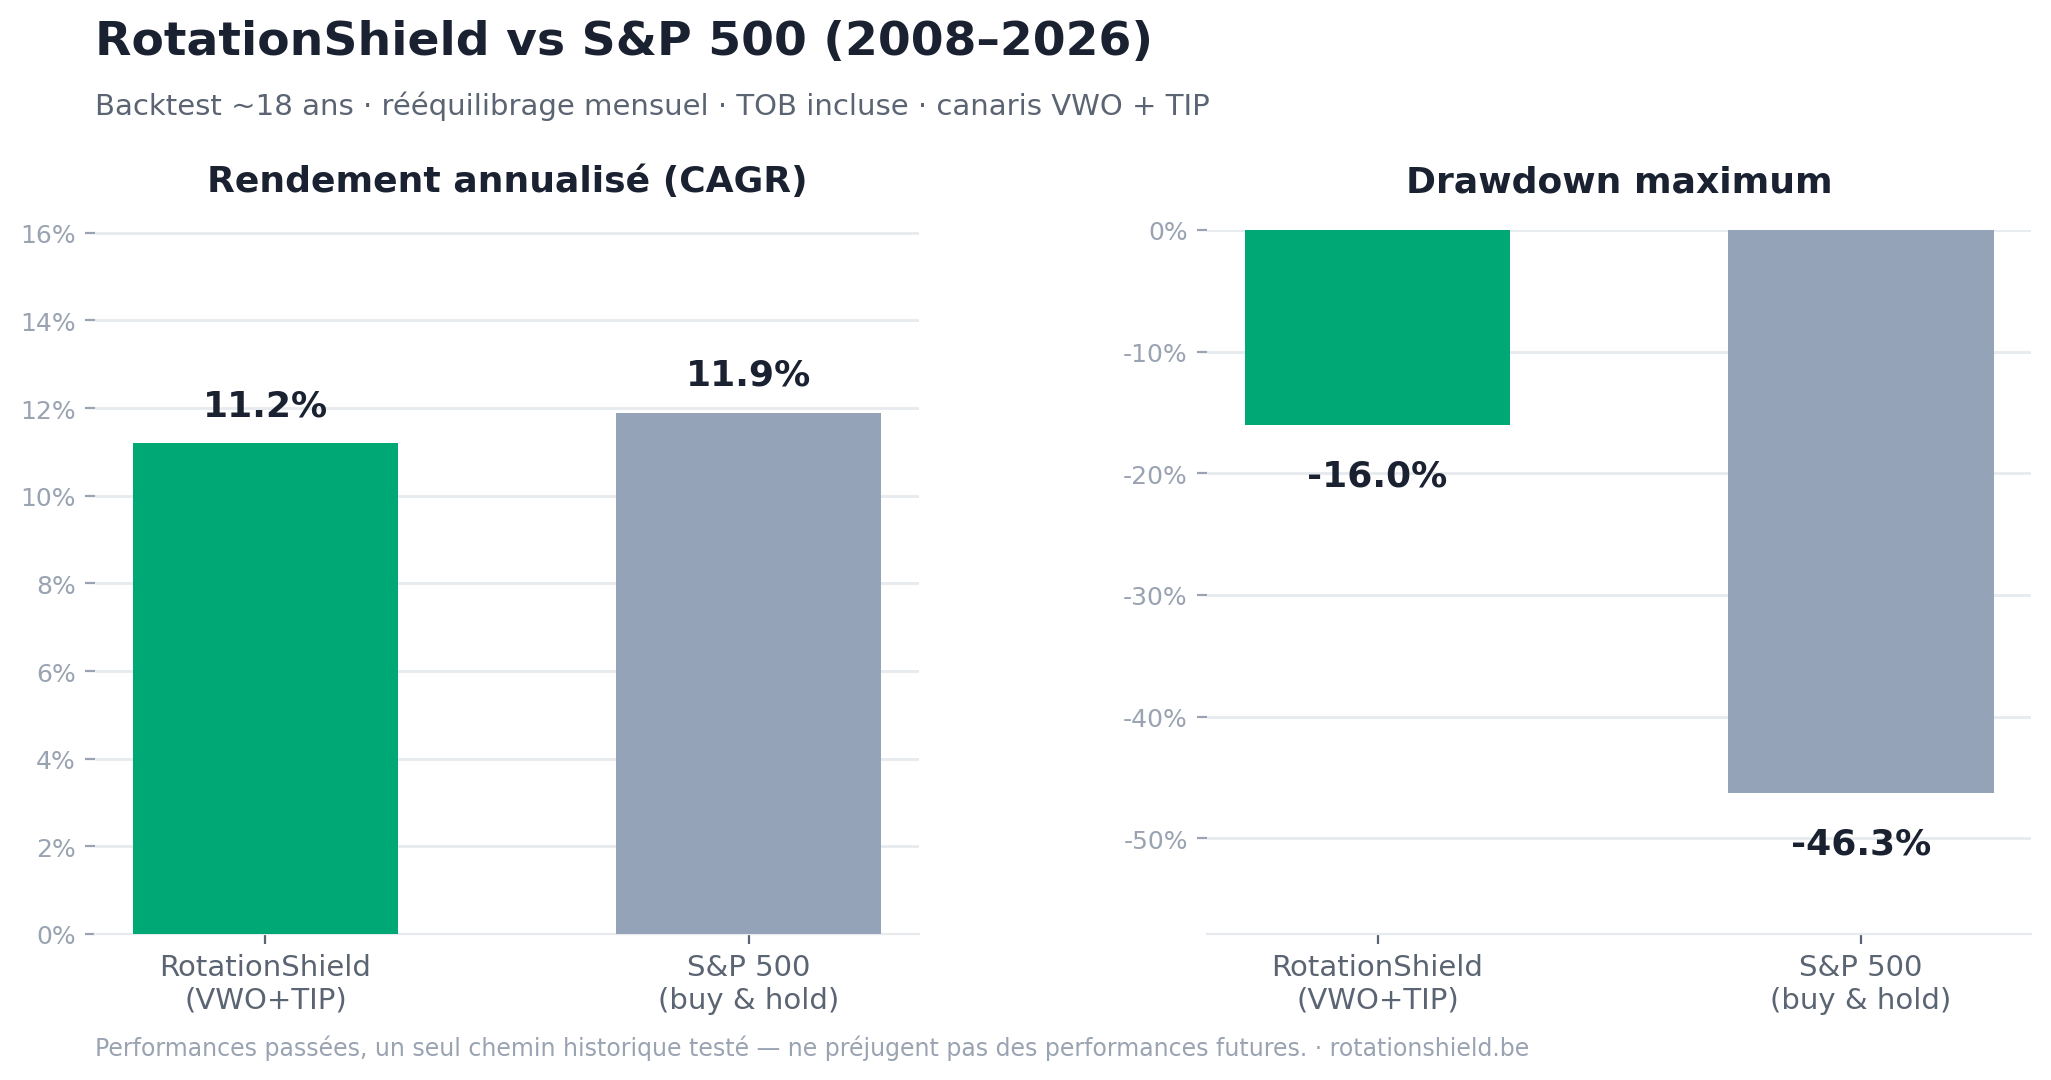
Le compromis est donc clair : on accepte de sacrifier un peu de performance globale (0,7 %) pour diviser son risque de baisse quasiment par trois et éviter ainsi les insomnies.
Pour (moins de) 1 point de rendement annuel sacrifié, la stratégie réduit donc drastiquement le risque de perte et conserve du capital disponible pour profiter des grandes corrections.
Attention toutefois : ce test s’applique sur l’une des décennies les plus fructueuses de l’histoire de l’indice américain. Ne projetez pas ces chiffres aveuglément sur les vingt prochaines années, surtout dans un contexte où le ratio CAPE du S&P 500 reste historiquement élevé. Ces chiffres viennent en effet d'un test sur le passé et ne garantissent pas l'avenir.
L’outil est efficace pendant les krachs ?
Krach de 2008 :
RotationShield : -9,1 %
S&P 500 : -30,3 %
Krach COVID de 2020 :
RotationShield : -9,9 %
S&P 500 : -19,4 %
Correction de 2022 :
RotationShield : -6.5 %
S&P 500 : -18.2 %
RotationShield ne cherche pas à battre le marché : sur les trois grosses baisses qu’a connue le S&P 500 depuis 2008, il a fortement limité les pertes encaissée par un buy & hold, pour un coût de 0,7 % de rendement annualisé.
Et quid des rebonds post-krach ?
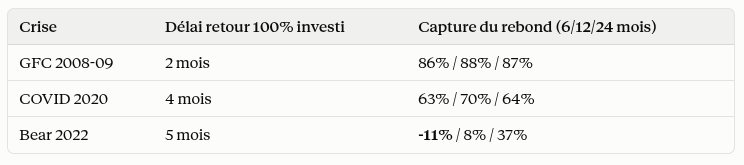
Rebondir vite après un krach est aussi important que sortir vite du marché avant une baisse généralisée. La protection contre les plongées des marchés fonctionne très bien, mais elle a un coût qui varie selon le type de reprise : comme vous le constatez ci-dessous, RotationShield capture bien un rebond progressif, comme en 2009, mais peut rater une partie substantielle d'un rebond en V (celui du COVID) ou d'une sortie de crise chaotique (2022).
Quel courtier pour cette méthode ?
Pour que cette stratégie soit efficace, il faut un courtier qui écrase littéralement les frais de courtage. Pour ce faire, MeDirect (lire mon test) est particulièrement adapté pour les belges vu qu’il propose la négociation des ETF pour 0 €. Je précise d’ailleurs que je n’ai aucun lien avec ce broker et qu’il n’est pas exempt de défauts, mais il se trouve simplement que pour cette stratégie précise, l’absence totale de frais de courtage sur les trackers procure un gros avantage.
En plus, pendant les mois ou vous devriez tenir une position en cash à 50 % ou à 100 %, vous pouvez rapidement transférer le liquide sur le compte épargne Essential, qui offre un taux de base de 1,40 % (malheureusement limité à 25 000 €), ce qui est un rendement très honnête. Vous pouvez aussi faire un virement instantané vers n’importe quelle banque.
Conclusion
Le DAA n’est pas une formule magique pour devenir riche plus vite, c’est un outil de gestion du risque. Si vous préférez une croissance un peu plus rapide et que l’idée d’un krach de 40 % vous met mal à l’aise, c’est une alternative solide à explorer.
Je le dis avec franchise : l’outil n’intéressera absolument pas ceux qui ont une tolérance à la volatilité très élevée, investissent sur le long terme et ne sourcillent pas quand leur portefeuille affiche une perte latente de 40 %.
Mais il pourra clairement plaire aux investisseurs qui approchent de la retraite ou ceux qui ont tendance à vendre en panique lors des krachs. Pour ces investisseurs-là, échanger 0,7 % de rendement contre un risque de baisse 3 fois plus faible est un très bon deal.
Je vous invite à tester l’outil rotationshield et à me dire en commentaire ce que vous en pensez !
Les informations contenues dans cette analyse sont fournies à titre exclusivement pédagogique et ne constituent pas des conseils en investissement. L’auteur ne pourra être tenu responsable en cas de pertes financières. Tout investissement comporte des risques de perte en capital. Pour plus d’infos, consultez nos mentions légales.
Envie d'aller plus loin dans l'analyse d'actions individuelles ? J'utilise InvestingPro, et mon lien (ou le code AFF9) vous donne 15% de réduction en plus de leurs promos en cours.
Si vous ne voulez rater aucun nouvel article, abonnez-vous à ma newsletter ci-dessous et suivez moi sur X.