

Vers la fin de l’année 2025, mes analyses désignaient la Corée du Sud, Taïwan, le Brésil et le Mexique. Voyons ce que nous dictent les données quantitatives à l’heure actuelle, en novembre 2026.
D’abord, une vue d’ensemble
Avant de regarder les pays un par un, passons d’abord en revue quelques repères sur l’ensemble des 41 marchés :
Le P/E médian des 41 marchés est de 13,1
21 bourses sur 41 sont au-dessus de leur moyenne mobile à 200 jours
Sur le ratio P/E uniquement, les marchés les moins chers sont la Turquie, le Brésil et l’Indonésie
Les marchés les plus chers sont la Nouvelle-Zélande, la Finlande et le Chili
Les résultats sont donc assez partagés, avec à peu près autant de marchés en hausse qu’en baisse.
Comment je compare les pays
Un pays ne s’évalue pas comme un secteur (voir l’article sur les secteurs). Le score repose donc sur quatre critères adaptés aux pays.
1. La valorisation
Le premier, et de loin le plus lourd (40 % de la note), est la valorisation. Pour la trouver, je combine le P/E forward, le P/B (le cours rapporté à l’actif net) et le rendement du dividende, puis je compare chaque pays aux autres.
Pour les 24 marchés où il est disponible, j’intègre aussi le CAPE de Shiller à la valorisation. Comme il lisse les bénéfices sur dix ans, il m’indique si un pays est cher par rapport à lui-même, ce que les autres ratios ne savent pas faire.
2. Le momentum
Il pèse 25 % du score. Je regarde la performance sur douze mois en laissant de côté le dernier mois, dont les rebonds de très court terme ont tendance à brouiller le signal.
3. Les révisions des analystes
Ils pèsent 20 % et mesurent l’évolution sur 90 jours du bénéfice attendu l’an prochain.
4. La tendance
Elle est pondérée à 15 % et regarde où se situe le cours par rapport à sa moyenne mobile de 200 jours.
Et un dernier tri
Parmi les pays vraiment décotés, j’écarte ceux qui ont déjà rattrapé leur retard (plus de 50 points d’avance sur le MSCI ACWI en trois ans) et ceux qui sont en chute libre. J’entends par là un cours à plus de 10 % sous sa MM200, avec une baisse de plus de 20 % sur douze mois ou de plus de 15 % sur trois mois. Cette seconde condition existe parce que le momentum saute le dernier mois : sans cette règle, un choc récent n’y apparaîtrait pas.
Enfin, un pays doit atteindre un score d’au moins 0,10 : en dessous, il passe les filtres sans vraiment convaincre.
Remarque : Les chiffres viennent de Yahoo Finance le 5 novembre 2026 et sont calculés sur des ETF américains de référence, en dollars.
Le résultat : deux pays sur 41
Après ce dernier tri, il reste deux pays pour lesquels existe un ETF accessible depuis l’Europe. Leur situation est très différente de l’un à l’autre, alors je les prends un par un.
Le Brésil
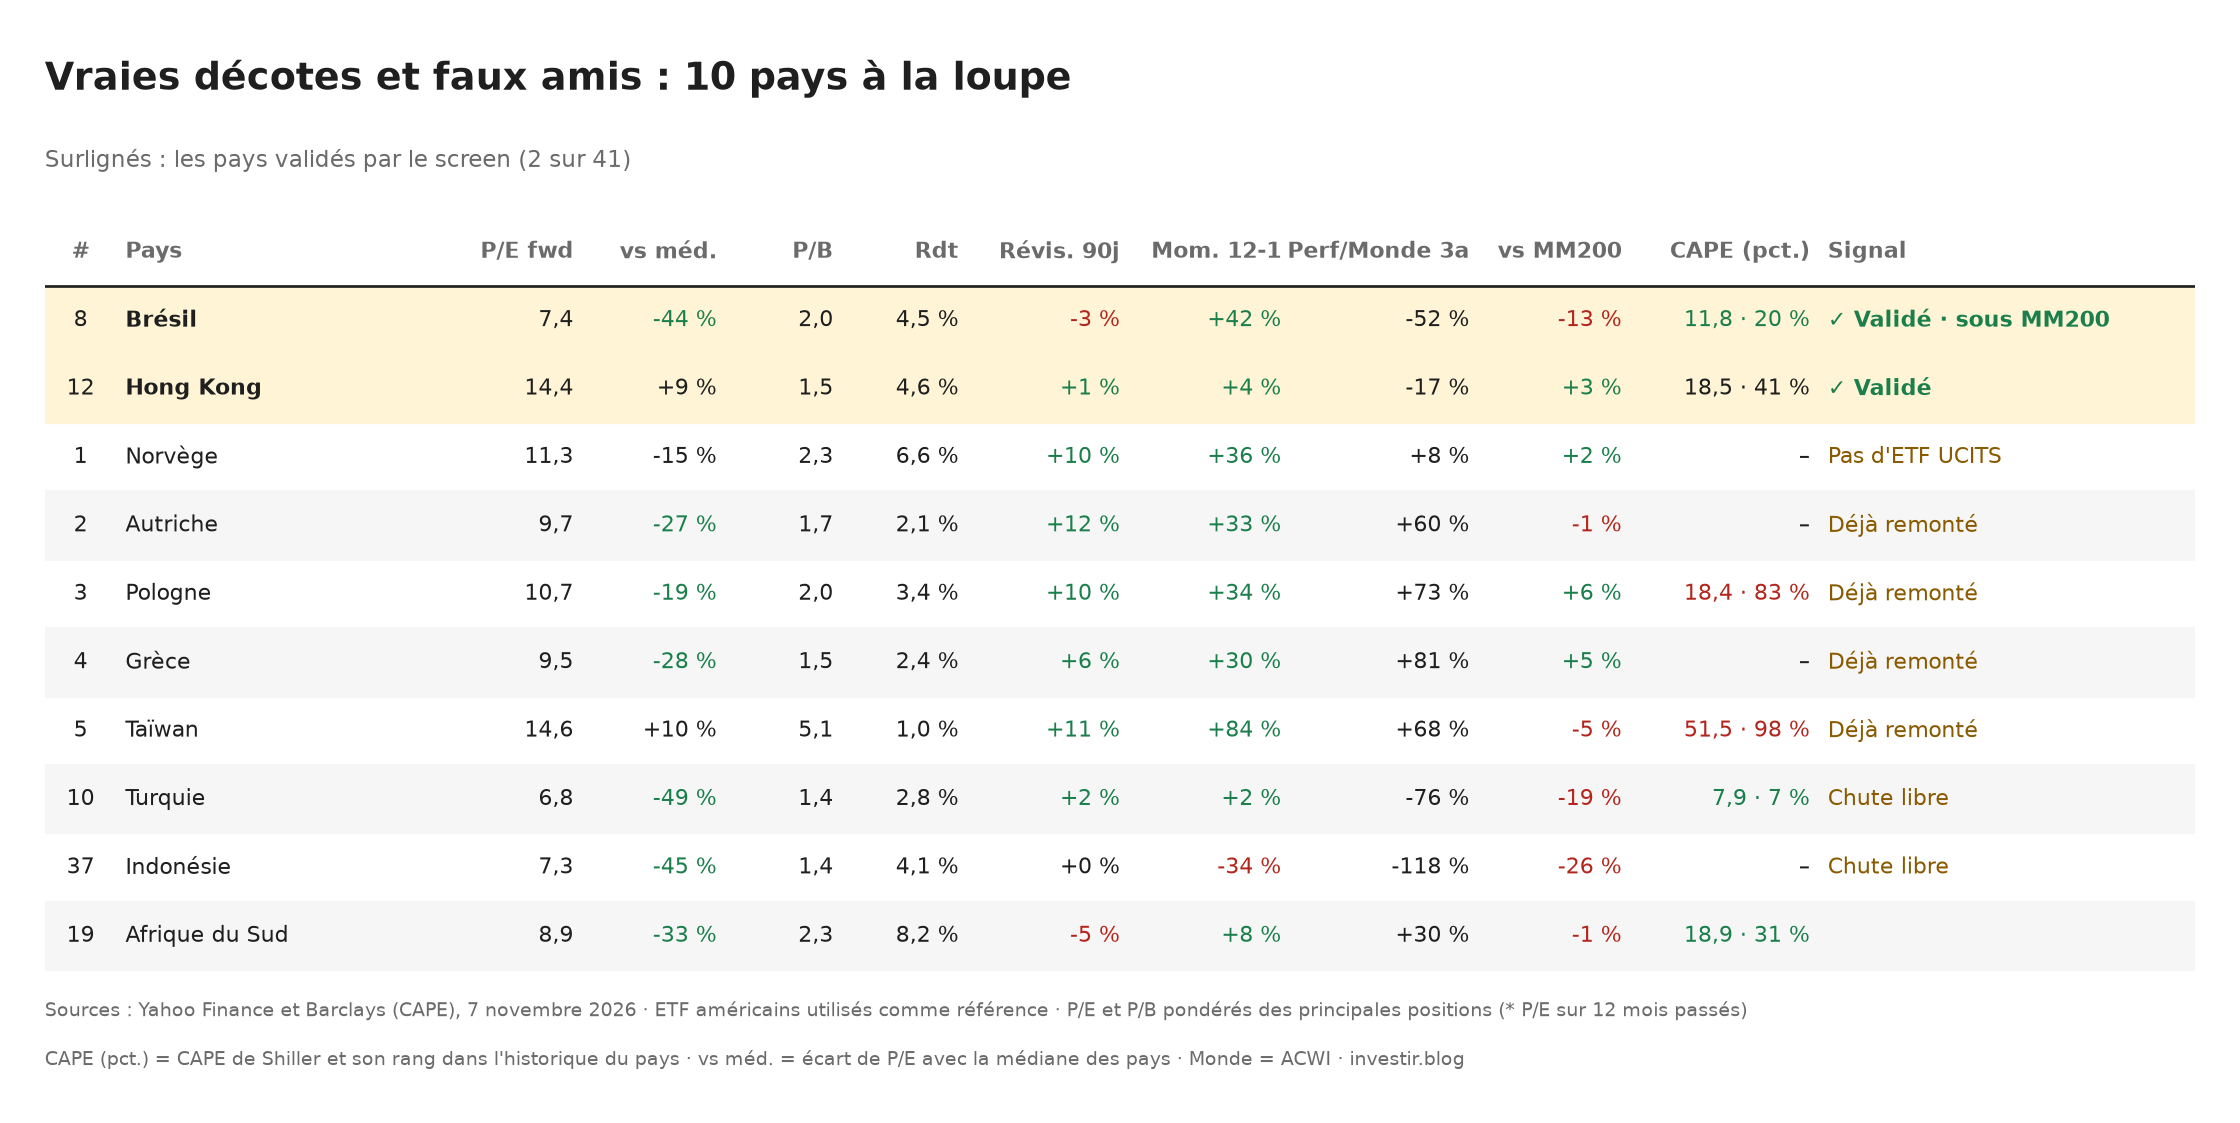
Le marché brésilien affiche un P/E forward de 7,0, 46 % sous la médiane du screener. Le CAPE confirme la décote : 11,8, contre 13,1 en médiane depuis 2011. Pour situer, le marché brésilien, c’est d’abord la finance (32 %), l’énergie (21 %) et les matériaux (13 %). Mais cette décote est toute fraîche. Le 25 octobre, Lula a gagné l’élection alors que les marchés pariaient sur Bolsonaro, et l’ETF a perdu près de 18 % en une séance. Les 39 % de hausse sur douze mois (sans le dernier mois) datent d’avant le vote : ce critère ne voit pas le krach. Le cours est aujourd’hui 14 % sous sa MM200, et les prévisions des analystes n’ont sans doute pas encore été revues. Bref, le Brésil est moins cher qu’il y a dix jours, mais pas forcément moins risqué.
Hong Kong
Le marché hongkongais se paie 14,5 fois les bénéfices attendus, soit 11 % de plus que la médiane : sur le P/E, il n’est pas bon marché. Ce sont son P/B de 1,5 et son dividende de 4,6 % qui le font entrer dans la sélection. À Hong Kong, l’indice est dominé par la finance (44 %) et l’industrie (19 %). L’ETF est aussi très concentré : AIA Group représente 24 % du total. Acheter ce pays, c’est donc en bonne partie acheter cette société. Le cours évolue 3 % au-dessus de sa moyenne mobile 200 jours, ce qui est bon signe. Avec un CAPE de 18,5, le pays se situe dans la norme de son historique. Mais autant jouer cartes sur table au sujet de Hong Kong : le signal est modeste, bien plus faible que celui du Brésil.
Attention : je parle de rendement de dividende, mais cela ne signifie pas que je recommande des ETF distribuants. Pour échapper au précompte de 30 %, je privilégie toujours les ETF capitalisants.
Intéressants, mais sans ETF européen
Sur le papier, la Norvège aurait sa place ici. Mais je n’ai trouvé aucun ETF UCITS simple permettant d’investir depuis l’Europe sur ce pays.
Le marché norvégien se négocie à 11,5 fois les bénéfices attendus. Comme vous le savez peut-être, le marché norvégien, c’est d’abord l’énergie (33 %) et ensuite la finance (23 %).
Les pays que j’écarte
Mais un bon rang ne suffit pas, et les marchés suivants le montrent bien.
Sur trois ans, l’Autriche, la Pologne, la Grèce et Taïwan ont déjà pris beaucoup d’avance sur le MSCI All Country World (+66 % pour l’Autriche, +76 % pour la Pologne, +87 % pour la Grèce et +66 % pour Taïwan), et l’essentiel du rattrapage est derrière.
À l’autre bout, la Turquie et l’Indonésie affichent des P/E parmi les plus bas du lot (6,6 et 7,1, autour de celui du Brésil), mais elles dévissent : -21 % et -23 % en trois mois, avec des cours 21 % et 28 % sous leur MM200. Acheter pour la décote, d’accord, mais acheter en pleine chute, c’est une autre histoire. La Malaisie passe les autres filtres, mais de justesse : son score (0,03) est sous le minimum de 0,10 que j’exige. Aucun de ses critères n’est franchement mauvais, aucun n’est vraiment convaincant, et je ne retiens pas un pays par défaut. Quant aux Philippines, elles auraient pu suivre (P/E de 7,7), mais Yahoo ne me donne aucun ratio exploitable sur leurs plus grosses sociétés. Et avec si peu de données, je préfère m’abstenir.
Les mouvements depuis la dernière fois
On accueille un nouveau venu dans la sélection : Hong Kong. Les ETF sur Taïwan et la Corée du Sud quittent la sélection : ces marchés sont maintenant trop hauts. Je retire également le Mexique de la sélection, car sa décote a disparu. En revanche, le Brésil garde sa place, malgré le choc de l’élection.
Les abonnés payants trouveront plus bas les noms et codes ISIN des ETF pays à utiliser, le moment d’entrer, la question de la devise et le tableau complet des 41 bourses analysées.
